리볼빙 해지는 카드사 고객센터·홈페이지·앱에서 언제든 신청할 수 있지만, 해지하면 그동안 넘겨 온 이월잔액이 다음 결제일에 한꺼번에 청구됩니다. 한 번에 갚기 어렵다면 결제비율을 100%로 올리고 즉시결제로 잔액을 줄인 뒤 해지해야 연체를 피할 수 있습니다. 연 17%로 200만원을 30일 넘기면 수수료만 약 2만 7,945원입니다.
한눈에 보기
- 해지 신청: 카드사 고객센터·홈페이지·앱 (KB국민카드·우리카드 안내)
- 해지하면: 남은 이월잔액을 결제일에 한 번에 청구 (신한·하나·우리·NH농협카드)
- 결제비율 100%는 해지가 아님: 잔액이 모자라 최소결제금액만 빠지면 다시 이월됨
- 이월잔액은 중간에 언제든 갚을 수 있고 중도상환수수료가 없음
- 한 달 수수료 = 지난달 이월잔액 × 연 수수료율 × 경과일수 ÷ 365
리볼빙 해지하면 남은 이월금액은 어떻게 되나
리볼빙(일부결제금액이월약정)을 해지해도 이미 넘어간 금액이 없어지지는 않습니다. 확인한 카드사는 모두 남은 잔액을 결제일에 한꺼번에 청구합니다. 다만 해지가 언제부터 반영되는지는 카드사마다 다릅니다.
| 카드사 | 해지 뒤 남은 잔액 | 적용 시점·주의 |
|---|---|---|
| 신한카드 | 전액 일시 청구 | 이번 달 결제일부터 적용. 결제일 2영업일 전 이후(신한은행 결제계좌는 1영업일 전 이후)에 해지하면 다음 달부터 적용될 수 있음 |
| 하나카드 | 일괄 청구. 가진 모든 카드(가족카드 포함)가 함께 해지 | 다시 신청하면 자격을 새로 심사 |
| 우리카드 | 결제일에 일시 청구 | 결제일 1영업일 전까지 해지하면 그달에 적용, 그 뒤면 다음 달 |
| NH농협카드 | 이월잔액 일괄 청구. 모든 카드(가족카드 포함) 해지 | 다시 신청하면 심사에 따라 거절될 수 있음 |
메뉴는 우리카드가 홈페이지·앱의 ‘일부결제이월약정(리볼빙) > 약정변경/해지’, NH농협카드가 ‘금융 > 일부결제금액이월약정(리볼빙) > 변경/해지’입니다. KB국민카드는 고객센터·홈페이지·앱으로 언제든 해지를 신청할 수 있다고 안내합니다.
해지가 적용되면 최소결제비율도 사라집니다. 신한카드는 그 결제일부터 청구액 전부보다 적게 들어오면 연체로 처리한다고 밝힙니다. 해지 신청 전에 다음 결제일 청구액만큼 결제계좌를 채워 둬야 하는 이유입니다.
해지 전에 확인할 네 가지
- 이월잔액 총액: 카드사는 잔액이 생기면 명세서 등으로 다 갚기까지 걸리는 개월 수, 총 수수료, 이월잔액 총액을 따로 알려 줘야 합니다(신한카드 개인회원 약관 제32조).
- 내 수수료율: 카드사들이 공시하는 평균 수수료율은 연 17% 안팎입니다. 본인 금리는 명세서나 앱에서 확인합니다.
- 결제일과 마감 영업일: 결제비율 변경과 해지는 결제일 1~2영업일 전이 기준인 곳이 많아, 직전에 하면 한 달 늦게 반영될 수 있습니다.
- 리볼빙이 아닌 금액: 할부, 카드론, 현금서비스, 연회비 등은 처음부터 리볼빙 대상이 아니어서 결제일에 전액 청구됩니다(하나카드·NH농협카드 안내).
남은 이월금액 갚는 순서
잔액을 한 번에 낼 수 있다면 바로 해지해도 됩니다. 나눠 갚아야 한다면 아래 순서로 줄여 가면 연체 위험이 적습니다.
- 새 이월 막기: 약정결제비율을 100%로 올립니다. 우리카드는 결제일에 약정한 비율만큼만 빠지므로 비율을 높이려면 따로 변경 신청을 하라고 안내합니다.
- 결제계좌 채우기: 100%로 바꿔도 잔액이 모자라 최소결제금액만 빠지면 나머지는 다시 리볼빙으로 넘어가 수수료가 붙습니다(신한카드 약관 제35조).
- 이월잔액 먼저 갚기: 즉시결제(선결제) 메뉴에서 이월잔액을 골라 냅니다. 우리카드는 ‘MY > 이용금액결제 > 즉시결제’, NH농협카드도 즉시결제로 추가 납부를 받습니다. 결제일이 지난 뒤 계좌에 돈을 넣어도 저절로 더 빠져나가지 않으니 직접 신청해야 합니다.
- 새 일시불 줄이기: 리볼빙이 걸린 동안 새로 쓴 일시불도 비율만큼만 청구되고 나머지는 이월됩니다. 하나카드는 이 때문에 갚을 원금이 계속 늘 수 있다고 경고합니다.
- 잔액 0을 확인하고 해지: 앱에서 이월잔액이 없어진 것을 본 뒤 해지하고, 다음 명세서에 리볼빙 청구 항목이 남아 있지 않은지 확인합니다.
갚은 돈은 수수료부터 빠집니다
청구금액을 다 내지 못하면 들어온 돈은 비용, 연회비, 지연배상금, 수수료, 이자에 먼저 쓰이고 원금은 그 뒤에 줄어듭니다(신한카드 개인회원 약관 제27조). 최소결제금액에는 리볼빙 수수료와 리볼빙 대상이 아닌 금액이 함께 들어 있으므로, 원금을 줄이려면 최소결제금액보다 많이 내야 합니다.
리볼빙 수수료 계산해 보기
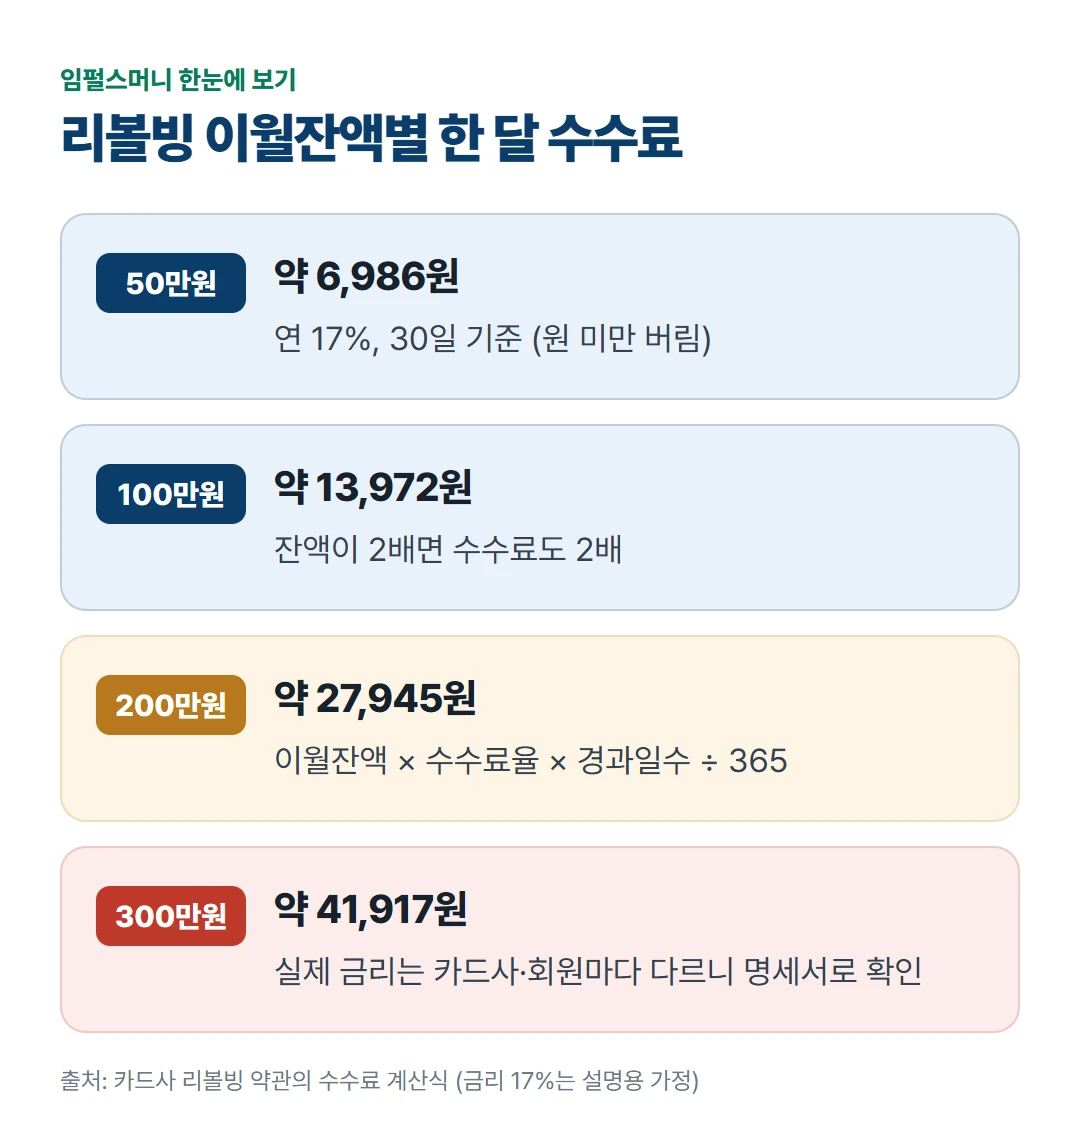
약관의 계산식은 ‘지난달 이월잔액 × 수수료율 × 이용경과일수 ÷ 365’입니다. 이용경과일수는 지난 결제일 다음 날부터 이번 결제일까지입니다. 연 17%, 30일로 계산하면 다음과 같습니다(원 미만 버림).
| 이월잔액 | 한 달(30일) 수수료 |
|---|---|
| 50만원 | 6,986원 |
| 100만원 | 13,972원 |
| 200만원 | 27,945원 |
| 300만원 | 41,917원 |
잔액이 절반으로 줄면 다음 달 수수료도 절반이 됩니다. 50만원 결과는 KB국민카드가 공개한 계산 사례와 같습니다. 실제 금리와 원 단위 처리는 카드사마다 다르니 명세서 금액을 기준으로 보세요.
해지할 때 주의할 점
- 카드 전체가 함께 해지: 하나카드·NH농협카드는 리볼빙을 해지하면 가진 모든 신용카드(가족카드 포함)에서 함께 풀립니다.
- 다시 가입하면 새로 심사: 해지 뒤 다시 신청하면 그때 신용도로 심사해 거절될 수 있습니다(하나카드·NH농협카드).
- 만기 자동 연장: KB국민카드 안내문에 따르면 약정 만료 1개월 전에 알리고, 그 뒤 1개월 안에 해지 의사가 없으면 같은 기간으로 연장됩니다.
- 최소결제금액 2회 연속 미납: 기한의 이익을 잃어 남은 금액을 곧바로 갚아야 할 수 있습니다(신한카드 약관 제29조).
- 금리 낮추기: 신용상태가 좋아졌다면 리볼빙 수수료율도 금리인하를 요구할 수 있습니다(신한카드 약관, 우리카드 안내).
자주 묻는 질문
Q. 리볼빙을 해지하면 남은 금액을 한 번에 내야 하나요?
A. 네. 확인한 신한·하나·우리·NH농협카드 모두 해지하면 남은 이월잔액을 결제일에 한꺼번에 청구합니다. 한 번에 내기 어렵다면 해지 전에 결제비율을 높이고 즉시결제로 잔액부터 줄이세요.
Q. 약정결제비율을 100%로 바꾸면 해지한 것과 같나요?
A. 같지 않습니다. 신한카드 약관은 100%로 정한 회원도 결제일에 최소결제금액 이상만 내면 리볼빙으로 넘어가 수수료가 붙는다고 정합니다. 계좌 잔액이 모자란 달에는 다시 이월될 수 있습니다.
Q. 이월잔액을 중간에 갚으면 수수료가 있나요?
A. KB국민카드·우리카드·NH농협카드는 리볼빙 잔액을 언제든 갚을 수 있고 중도상환수수료가 없다고 안내합니다. 이미 지난 날짜만큼의 리볼빙 수수료는 붙습니다.
Q. 리볼빙을 해지하면 신용점수가 오르나요?
A. 해지 자체의 효과는 공식 자료로 확인되지 않습니다. 우리카드는 이월잔액이 생기면 개인신용평점이 떨어질 수 있다고 안내하고, 신한카드는 전액 결제해 이월잔액이 없으면 신용도에 영향이 없다고 설명합니다. 연체가 점수에 반영되는 기준은 따로 확인해 두세요.
Q. 나도 모르게 리볼빙에 가입돼 있는지 어떻게 아나요?
A. 금융감독원은 2021년 소비자경보에서 모르는 사이 가입된 리볼빙이 없는지 확인하라고 권고했습니다. 명세서에 ‘일부결제금액이월약정(리볼빙) 청구금액’ 같은 항목이 있는지, 앱의 리볼빙 조회 메뉴에 약정이 있는지 보면 됩니다.
참고 자료: 신한카드 · 일부결제금액이월약정(리볼빙), 하나카드 · 일부결제금액이월약정(리볼빙), 우리카드 · 일부결제금액이월약정(리볼빙), NH농협카드 · 일부결제금액이월약정(리볼빙), 금융감독원 · 신용카드 가이드
기준일: 2026년 11월 4일, 출처: 신한카드 리볼빙 안내·신용카드 개인회원 약관, 하나카드·우리카드·NH농협카드·KB국민카드 리볼빙 안내, 금융감독원 신용카드 가이드·소비자경보
이 글은 2026년 11월 기준 일반 정보입니다. 카드 상품과 개인 상황에 따라 다를 수 있으니 최종 내용은 해당 금융회사(카드사)에서 확인하세요.